
Ai gasit masina second hand potrivita, dar nu vrei sau nu poti sa achiti intreaga suma dintr-o singura plata.
Urmatoarea intrebare este:
Cum o finantezi?
Credit auto?
Leasing?
Credit de nevoi personale?
La prima vedere, toate par sa rezolve aceeasi problema:
iei masina acum si platesti in timp.
In realitate, diferentele pot fi importante.
Se schimba:
- cine este proprietarul masinii;
- daca ai nevoie de avans;
- ce documente sunt cerute;
- ce costuri apar;
- cat de usor poti vinde masina;
- ce se intampla daca vrei sa inchizi finantarea anticipat;
- ce conditii poate impune finantatorul.
De aceea, la comparatia credit auto vs leasing vs credit de nevoi personale, nu trebuie sa te uiti doar la:
„Cat este rata pe luna?”
Doua oferte cu aceeasi rata pot avea costuri totale foarte diferite.
Mai important este sa compari:
suma finantata + avans + DAE/costul finantarii + comisioane + asigurari + valoarea finala de plata + flexibilitatea contractului.
Credit auto, leasing sau credit de nevoi personale: raspunsul scurt
Creditul auto poate fi potrivit daca vrei o finantare construita special pentru achizitia masinii si accepti conditiile specifice impuse de creditor.
Leasingul poate avea sens daca vrei sa folosesti masina in baza unui contract de leasing si accepti faptul ca finantatorul ramane proprietarul acesteia pe durata contractului.
Creditul de nevoi personale poate fi atractiv daca vrei flexibilitate mai mare asupra masinii si asupra modului in care folosesti banii, iar oferta financiara are un cost total competitiv.
Dar nu exista varianta cea mai buna pentru toata lumea.
Trebuie comparate ofertele reale.
Ce este creditul auto?
Creditul auto este o forma de finantare destinata achizitiei unui autoturism.
In functie de creditor si produs, pot exista conditii privind:
- masina eligibila;
- vechimea acesteia;
- valoarea;
- dealerul sau vanzatorul;
- avansul;
- asigurarile;
- garantiile.
La unele produse, masina poate reprezenta o garantie sau pot exista alte restrictii contractuale.
De aceea nu presupune automat ca orice produs numit:
„credit auto”
functioneaza exact la fel.
Citeste contractul concret.
Cine este proprietarul la creditul auto?
De regula, structura unui credit auto este diferita de leasing.
Cumparatorul achizitioneaza masina, iar finantarea este asigurata prin credit.
Totusi, creditorul poate solicita garantii sau poate impune anumite conditii privind masina pana la rambursarea datoriei.
Verifica exact:
- cine apare proprietar;
- ce garantii sunt constituite;
- daca exista restrictii la vanzare.
Nu presupune dupa denumirea comerciala a produsului.
Ce este leasingul auto?
In leasing, lucrurile sunt mai clare din perspectiva proprietatii.
Finantatorul cumpara bunul si iti transmite dreptul de folosinta pentru o perioada determinata, contra ratelor stabilite in contract.
Pe durata leasingului:
finantatorul este proprietarul masinii.
La final, in functie de contract, utilizatorul poate avea optiunea de:
- cumparare;
- prelungire;
- incetarea raportului contractual.
OG 51/1997 defineste exact acest mecanism si notiunea de valoare reziduala, adica valoarea la care se poate face transferul proprietatii la finalul contractului.
Deci masina in leasing nu este a mea?
Nu juridic, cat timp contractul de leasing este in derulare si proprietatea nu ti-a fost transferata.
Tu ai dreptul de folosinta.
Acest lucru poate avea consecinte practice.
De exemplu, anumite operatiuni asupra masinii pot necesita respectarea conditiilor finantatorului.
De aceea leasingul trebuie inteles ca:
folosesc masina finantatorului in baza contractului, cu posibilitatea de a deveni proprietar conform conditiilor contractuale.
Nu este acelasi lucru cu un credit obisnuit.
Ce este creditul de nevoi personale?
Creditul de nevoi personale nu este legat neaparat de masina.
Primesti o suma de bani pe care o poti folosi, in limitele contractului si legislatiei aplicabile, inclusiv pentru achizitia unui autoturism.
Practic:
banca iti finanteaza pe tine,
iar tu cumperi masina.
Acest lucru poate oferi mai multa flexibilitate.
Poti cumpara, in principiu si in functie de regulile creditorului, de la:
- parc auto;
- dealer;
- persoana fizica.
Nu mai depinzi neaparat de eligibilitatea masinii intr-un produs auto dedicat.
Principalul avantaj al creditului de nevoi personale
Flexibilitatea.
Sa presupunem ca gasesti o masina foarte buna vanduta de o persoana fizica.
Pret:
12.000 euro.
Dealerul nu este implicat.
Cu un credit de nevoi personale poti obtine finantarea separat si apoi achita masina conform tranzactiei.
La leasing situatia este diferita, deoarece finantatorul trebuie sa intre in structura achizitiei bunului.
Dezavantajul creditului de nevoi personale
Flexibilitatea nu inseamna automat cost mai mic.
Dobanda si DAE pot fi:
- mai mici;
- similare;
- mai mari;
fata de un credit auto sau alta finantare, in functie de oferta.
Trebuie comparate cifrele reale.
Nu exista regula:
„nevoi personale este intotdeauna mai scump.”
Ce este DAE?
DAE inseamna:
Dobanda Anuala Efectiva.
Este unul dintre cei mai importanti indicatori atunci cand compari credite.
DAE incearca sa reflecte costul total al creditului raportat anual si include costurile relevante prevazute de legislatia aplicabila.
De aceea:
dobanda de 7%
nu inseamna automat ca acel credit te costa efectiv doar 7% anual.
Pot exista:
- comisioane;
- costuri obligatorii;
- alte cheltuieli incluse in calcul.
Pentru comparatie, uita-te in primul rand la:
DAE si suma totala de plata.
Nu compara doar dobanda
Exemplu simplificat:
Oferta A
Dobanda:
6,9%
Dar are:
- comision;
- costuri suplimentare obligatorii.
Oferta B
Dobanda:
7,5%
Dar aproape fara alte costuri.
Este posibil ca oferta B sa aiba un cost total mai mic.
De aceea:
dobanda nominala este doar o parte din poveste.
Ce inseamna suma totala de plata?
Este cifra pe care trebuie sa o cauti in orice oferta de credit.
Sa presupunem ca imprumuti:
50.000 lei.
La finalul contractului, suma totala platita poate fi:
60.000 lei,
65.000 lei,
sau mai mult, in functie de oferta si perioada.
Aceasta diferenta conteaza.
Nu doar rata.
Rata mica poate fi o capcana de comparatie
Rata mica poate fi o capcana de comparatie
Exemplu:
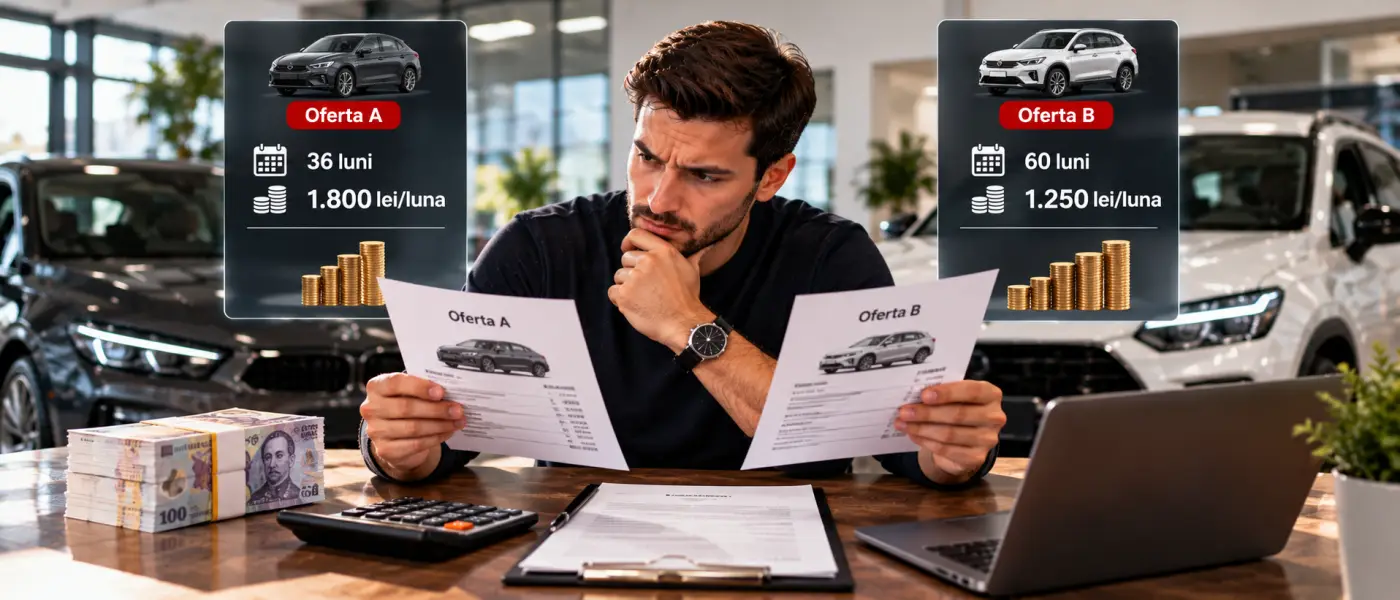
Oferta A:
1.800 lei/luna timp de 36 luni.
Oferta B:
1.250 lei/luna timp de 60 luni.
Oferta B pare mult mai usoara.
Dar vei plati inca:
24 de luni.
De aceea trebuie calculata:
rata × numarul de rate + avans + costuri finale.
Abia apoi compari.
Cum functioneaza avansul?
Depinde de produs.
La unele credite auto poate exista avans.
La leasing este frecvent sa existe un avans stabilit contractual.
La creditul de nevoi personale poti avea situatia in care banca finanteaza suma solicitata fara ca achizitia auto sa presupuna contractual acelasi mecanism de avans.
Dar nu exista o regula universala.
Fiecare oferta trebuie verificata.
Avans mare sau avans mic?
Un avans mai mare reduce:
- suma finantata;
- ratele;
- dobanda totala platita.
Dar iti consuma lichiditatea.
Exemplu:
Ai economii:
30.000 lei.
Masina costa:
70.000 lei.
Poti pune:
30.000 lei avans
si ramai fara rezerva.
Sau:
20.000 lei avans
si pastrezi:
10.000 lei
pentru:
- RCA;
- CASCO;
- revizie;
- anvelope;
- reparatii.
La o masina SH, rezerva financiara conteaza.
Nu folosi toti banii pentru avans
Aceasta este una dintre greselile frecvente.
Dupa achizitie poti avea nevoie de:
- schimb ulei;
- filtre;
- distributie;
- frane;
- anvelope.
Daca ramai cu:
0 lei,
orice problema devine stresanta.
Valoarea reziduala la leasing
Leasingul poate avea o:
valoare reziduala.
Aceasta reprezinta valoarea la care poate avea loc transferul proprietatii conform structurii contractuale.
Prin urmare, daca vezi:
rata leasing = 1.500 lei
nu presupune ca dupa ultima rata masina devine automat a ta fara alte sume.
Verifica:
- avansul;
- ratele;
- valoarea reziduala;
- taxele de inchidere;
- conditiile de transfer.
De ce poate parea leasingul mai ieftin lunar?
Pentru ca structura contractului poate fi diferita.
Daca exista:
- avans;
- valoare reziduala mai mare;
rata lunara poate fi mai mica.
Dar suma ramasa la final poate fi mai mare.
Din nou:
rata lunara nu este costul total.
Credit auto: masina poate avea limita de vechime?
Da, unele produse pot avea conditii privind:
- anul fabricatiei;
- vechimea la finalul contractului;
- valoarea minima;
- tipul vanzatorului.
Acestea sunt politici comerciale ale finantatorului si se pot modifica.
Verifica oferta din momentul achizitiei.
Leasing pentru masini SH
Da, o masina second hand poate fi finantata prin leasing daca indeplineste criteriile finantatorului.
Pot exista limite privind:
- vechimea;
- provenienta;
- valoarea;
- furnizorul;
- perioada contractului.
Nu orice masina SH va fi automat eligibila.
Creditul de nevoi personale are avantaj pentru masini mai vechi?
Poate avea.
Pentru ca finantarea nu este neaparat legata direct de eligibilitatea bunului.
Astfel poti avea mai multa libertate sa cumperi:
- masina mai veche;
- de la persoana fizica;
- un model care nu intra intr-un program auto dedicat.
Dar trebuie sa vezi daca suma si costul creditului sunt potrivite.
Pot cumpara de la persoana fizica prin leasing?
Poate deveni mai complicat decat achizitia directa cu bani sau credit de nevoi personale deoarece finantatorul trebuie sa achizitioneze bunul in structura contractului.
Conditiile difera intre societatile de leasing.
Daca masina este vanduta de o persoana fizica, intreaba finantatorul inainte sa platesti avans vanzatorului.
Credit auto de la parc
Poate fi foarte comod.
Procesul poate fi integrat:
alegi masina;
completezi documentele;
se solicita finantarea;
primesti raspuns;
semnezi contractele.
Avantajul principal este:
simplitatea procesului.
Finantarea prin parc este automat mai scumpa?
Nu.
Nici automat mai ieftina.
Parcul poate lucra cu:
- banci;
- IFN-uri;
- mai multi parteneri.
Compara oferta primita cu:
- banca ta;
- alte institutii;
- alte produse.
Faptul ca aprobarea este rapida nu inseamna ca trebuie sa accepti prima oferta.
Ce este un IFN?
IFN inseamna:
institutie financiara nebancara.
Poate oferi anumite tipuri de finantare.
Conditiile pot diferi semnificativ intre produse.
Nu lua decizia dupa:
„Se aproba repede.”
Uita-te la:
- DAE;
- cost total;
- penalitati;
- perioada;
- rambursare anticipata.
Aprobare rapida nu inseamna credit ieftin
Este foarte important.
Un produs poate fi:
- simplu;
- rapid;
- cu putine documente;
dar asta nu iti spune nimic despre cost.
Comoditatea este un avantaj.
Dar trebuie platita doar daca oferta financiara ramane buna.
Creditul de nevoi personale poate fi aprobat rapid?
Da, in functie de banca, profilul clientului si suma.
Unele institutii pot avea procese complet digitale.
Dar eligibilitatea depinde de:
- venituri;
- grad de indatorare;
- istoricul de credit;
- politica institutiei.
Nu exista aprobare garantata.
Ce este gradul de indatorare?
Simplificat, reprezinta cat din veniturile tale sunt deja sau vor fi directionate catre obligatii de plata.
Banca sau finantatorul analizeaza:
- venit;
- rate existente;
- noua rata;
- alte criterii.
Nu calcula bugetul personal la limita maxima acceptata de finantator.
Doar pentru ca:
banca imi da 80.000 lei
nu inseamna ca este sanatos sa imprumuti 80.000 lei.
Cat ar trebui sa reprezinte rata din venitul meu?
Nu exista o singura cifra perfecta pentru fiecare familie.
Mai important este sa ramai cu suficient buget pentru:
- locuinta;
- utilitati;
- alimente;
- economii;
- combustibil;
- service;
- asigurari;
- situatii neprevazute.
O rata pe care o poti plati doar intr-o luna perfecta este prea mare
Masina are si costuri dupa rata
Exemplu:
Rata:
1.500 lei.
Dar mai ai lunar sau anual:
- carburant;
- RCA;
- CASCO;
- impozit;
- revizii;
- anvelope;
- parcare;
- reparatii.
Costul real al masinii poate fi:
mult peste 1.500 lei/luna.
CASCO este obligatoriu?
Nu exista o regula generala ca orice masina finantata prin orice credit trebuie sa aiba CASCO.
Dar creditorul sau finantatorul poate impune contractual o astfel de conditie.
In leasing, asigurarea bunului este foarte importanta pentru finantator deoarece acesta este proprietarul masinii.
Conditiile concrete trebuie verificate in contract.
Nu compara ofertele fara sa incluzi si costul eventualului CASCO obligatoriu.
De ce conteaza CASCO la o masina SH?
Pentru ca poate adauga un cost anual semnificativ.
La o masina de valoare mai mare, poate fi perfect justificat.
Dar trebuie introdus in calculul finantarii.
Altfel compari:
credit cu CASCO obligatoriu
cu:
credit fara acel cost
si concluzia devine gresita.
Credit auto vs credit de nevoi personale: care este mai flexibil?
De regula, creditul de nevoi personale iti poate oferi mai multa libertate in ceea ce priveste bunul cumparat.
La creditul auto, produsul este legat de achizitia vehiculului si poate avea conditii specifice.
Daca flexibilitatea este importanta pentru tine, verifica:
- restrictiile privind masina;
- vanzarea;
- garantiile;
- asigurarea.
Pot vinde masina daca mai am credit de nevoi personale?
Daca masina nu este constituita ca garantie si contractul nu impune restrictii specifice, creditul si masina pot fi mai independente.
Poti vinde masina, iar creditul continua sa existe pana il rambursezi.
Totusi, verifica documentele contractului concret.
Pot vinde masina aflata in leasing?
Nu ca proprietar, pentru ca pe durata leasingului masina apartine finantatorului.
Daca vrei sa iesi din contract, pot exista mecanisme precum:
- cesiune;
- inchidere anticipata;
- achitarea obligatiilor;
- transfer ulterior.
Totul se face in conditiile finantatorului.
Acesta este unul dintre principalele compromisuri ale leasingului.
Pot vinde masina daca am credit auto?
Depinde de garantia si restrictiile contractului.
Daca masina garanteaza creditul sau exista sarcini asupra ei, procedura poate necesita acordul creditorului sau stingerea obligatiei.
Verifica inainte sa alegi produsul.
Rambursarea anticipata la credit
Un avantaj important al creditelor de consum este cadrul legal privind rambursarea anticipata.
OUG 50/2010 prevede limite pentru compensatia pe care creditorul o poate solicita in anumite situatii cu dobanda fixa:
- maximum 1% din suma rambursata anticipat daca pana la final mai este mai mult de un an;
- maximum 0,5% daca perioada ramasa nu depaseste un an.
Pentru rambursarea efectuata intr-o perioada in care dobanda nu este fixa, ordonanta prevede situatii in care compensatia nu este solicitata.
Contractul concret trebuie verificat.
De ce conteaza rambursarea anticipata?
Sa presupunem ca iei credit pe:
5 ani.
Dupa doi ani:
primesti o suma mai mare de bani.
Vrei sa inchizi creditul.
Daca produsul permite o rambursare anticipata avantajoasa, poti reduce semnificativ dobanda viitoare.
De aceea aceasta clauza conteaza inainte sa semnezi.
Rambursarea anticipata la leasing
Leasingul functioneaza dupa propria structura contractuala.
Poate exista posibilitatea achizitiei bunului inainte de termen daca sunt indeplinite conditiile aplicabile si cele convenite de parti.
OG 51/1997 prevede posibilitatea optiunii de cumparare anticipata in conditiile legii si ale contractului.
Dar nu presupune ca mecanismul si costul sunt aceleasi ca la un credit de consum.
Cere un calcul exact de inchidere anticipata.
Ce se intampla daca nu mai pot plati?
Este una dintre intrebarile pe care ar trebui sa le pui inainte de:
„Cat pot imprumuta?”
Verifica:
- penalitatile;
- procedura de executare;
- garantiile;
- consecintele rezilierii;
- ce se intampla cu masina.
La leasing, bunul apartine finantatorului, ceea ce creeaza o situatie diferita fata de creditul de nevoi personale.
Nu semna fara sa intelegi scenariul neplacut.
Creditul auto poate avea dobanda fixa sau variabila?
Depinde de produs.
La fel si creditul de nevoi personale.
Dobanda fixa ofera predictibilitate.
Stii mai usor:
cat platesti.
Dobanda variabila poate evolua in functie de indicele si formula prevazute in contract.
Citeste:
- formula;
- indicele;
- marja;
- frecventa actualizarii.
Pentru o masina SH as prefera rata fixa?
Predictibilitatea poate fi foarte utila.
Mai ales pentru ca masina SH poate avea si cheltuieli neprevazute.
Daca rata este stabila, bugetul este mai usor de gestionat.
Dar trebuie comparat si costul total.
Fix nu inseamna automat:
mai ieftin.
Cat timp sa finantezi o masina second hand?
Aici as fi prudent.
Cu cat perioada este mai lunga:
- rata scade;
- dobanda totala poate creste;
- masina imbatraneste in timp ce tu inca o platesti.
Imagineaza-ti:
cumperi o masina de 8 ani
cu finantare pe 5 ani.
La ultima rata masina va avea:
13 ani.
Poate fi perfect functionala.
Dar trebuie sa te intrebi daca vrei inca o rata mare pe o masina care intra intr-o etapa mai costisitoare de intretinere.
Credit pe 7 ani pentru o masina veche?
Doar pentru ca produsul permite nu inseamna ca este alegerea potrivita.
Rata devine mica.
Dar:
- costul total creste;
- masina se depreciaza;
- apar reparatii;
- tu continui sa platesti finantarea.
Alege perioada dupa masina si buget, nu dupa cea mai mica rata.
Ce inseamna avans zero?
Finantarea fara avans inseamna ca nu trebuie sa aduci neaparat o contributie initiala pentru pretul masinii, in conditiile produsului.
Avantaj:
pastrezi lichiditatea.
Dezavantaj:
finantezi o suma mai mare.
Prin urmare, poti avea:
- rata mai mare;
- cost total mai mare.
Fara avans nu inseamna:
fara cost.
Cand este util avansul zero?
Daca ai:
15.000 lei economii
si nu vrei sa ramai fara bani dupa achizitie, poate fi util sa pastrezi o parte pentru:
- revizie;
- asigurare;
- urgente.
Dar daca ai economii suficiente peste rezerva necesara, un avans poate reduce costul finantarii.
Credit auto si masina cu garantie
Daca achizitionezi masina din parc, poti avea simultan:
- finantare;
- garantie comerciala;
daca masina si oferta sunt eligibile.
Nu confunda insa cele doua contracte.
Creditul finanteaza achizitia.
Garantia se refera la conditiile masinii.
Sunt lucruri diferite.
Daca masina se strica, rata se opreste?
Nu automat.
Acesta este un punct foarte important.
Defectarea masinii nu suspenda in mod automat obligatia de plata a creditului.
Finantarea si problema tehnica sunt chestiuni distincte.
De aceea trebuie sa cumperi o masina buna chiar daca o finantezi.
Nu folosi finantarea pentru a cumpara o masina peste bugetul tau real
Este foarte usor sa gandesti:
Cash imi permit:
12.000 euro.
Dar cu rata imi pot lua:
20.000 euro.
Intrebarea este:
Iti permiti masina de 20.000 euro sau doar rata ei?
Masina mai scumpa poate avea:
- CASCO mai mare;
- anvelope mai scumpe;
- piese mai scumpe;
- depreciere mai mare.
Finantarea nu modifica costurile de intretinere.
Cum compari trei oferte corect?
Ia aceeasi masina.
Pret:
70.000 lei.
Pentru fiecare oferta noteaza:
- avans;
- suma finantata;
- rata;
- numar rate;
- DAE;
- dobanda;
- comisioane;
- asigurari obligatorii;
- valoare reziduala;
- suma finala;
- cost total;
- conditii rambursare anticipata.
Abia apoi compari.
Exemplu de calcul – fara a reprezenta o oferta reala
Masina:
70.000 lei.
Varianta A
Avans:
20.000 lei.
Finantare:
50.000 lei.
La final, totalul ratelor si costurilor:
60.000 lei.
Cost total masina:
80.000 lei.
Varianta B
Avans:
Finantare:
70.000 lei.
Costul total al creditului este mai mare.
Rata poate fi atractiva daca perioada este extinsa, dar suma finala platita poate creste semnificativ.
Acesta este motivul pentru care:
„0 avans”
si
„rata de doar X lei”
nu sunt suficiente pentru comparatie.
Credit auto: avantaje
Poate oferi:
- produs dedicat masinii;
- proces integrat cu dealerul;
- conditii competitive in anumite campanii;
- aprobare simplificata;
- posibilitatea unei rate fixe.
Dar verifica restrictiile si costul total.
Credit auto: dezavantaje
Pot exista:
- conditii privind masina;
- avans;
- garantii;
- CASCO;
- restrictii privind vanzarea.
Nu sunt universale.
Depind de produs.
Leasing: avantaje
Poate oferi:
- structura clara de finantare a vehiculului;
- posibilitatea utilizarii fara plata integrala initiala;
- optiune de achizitie la final;
- anumite avantaje pentru persoane juridice, in functie de situatia fiscala.
Pentru firme, analiza fiscala trebuie facuta cu contabilul.
Leasing: dezavantaje
Trebuie sa tii cont ca:
- nu esti proprietar pe durata contractului;
- pot exista conditii privind asigurarea;
- exista valoare reziduala;
- vanzarea/iesirea din contract este mai putin flexibila;
- pot exista costuri contractuale suplimentare.
Credit de nevoi personale: avantaje
Poate oferi:
- flexibilitate;
- posibilitatea cumpararii de la persoana fizica;
- masina poate fi separata de finantare, in functie de contract;
- proces simplu;
- libertate mai mare la revanzare daca nu exista garantii asupra masinii.
Credit de nevoi personale: dezavantaje
Poate avea:
- DAE mai mare decat o oferta auto promotionala;
- suma maxima insuficienta pentru anumite masini;
- perioada sau rata mai putin atractive.
Din nou:
trebuie comparata oferta efectiva.
Persoana fizica sau firma?
Conteaza foarte mult.
Pentru o persoana juridica, leasingul poate avea implicatii:
- fiscale;
- contabile;
- de deductibilitate.
Nu as generaliza aceste avantaje deoarece depind de:
- tipul societatii;
- utilizarea masinii;
- regimul TVA;
- legislatia fiscala aplicabila la momentul respectiv.
Discuta cu contabilul firmei.
Pentru o persoana fizica, comparatia este mai mult despre:
- cost;
- proprietate;
- flexibilitate.
Credit auto vs leasing pentru persoana fizica
Intrebarea principala:
Vrei sa fii proprietar imediat sau accepti structura leasingului?
Apoi:
- compara DAE/costurile;
- avansul;
- CASCO;
- suma totala;
- valoarea reziduala.
Nu decide dupa rata.
Leasing vs nevoi personale
Leasing:
masina apartine finantatorului in perioada contractului.
Nevoi personale:
finantarea este acordata tie, iar achizitia masinii este, in general, separata de credit.
Asta poate face creditul de nevoi personale mai flexibil.
Dar flexibilitatea poate veni cu un cost financiar diferit.
Credit auto vs nevoi personale
Aici comparatia poate fi foarte apropiata.
Cere oferta pentru:
aceeasi suma,
aceeasi perioada.
Apoi compara:
- DAE;
- total de plata;
- avans;
- garantii;
- CASCO;
- rambursare anticipata.
Produsul cu dobanda nominala mai mica nu este obligatoriu castigator.
Ce alegi daca vrei sa vinzi masina dupa doi ani?
Flexibilitatea devine foarte importanta.
Creditul de nevoi personale poate fi mai simplu daca masina nu este grevata de garantii specifice.
La leasing trebuie rezolvat contractul cu finantatorul.
La creditul auto trebuie verificate garantiile.
Daca schimbi masinile des, ia acest criteriu foarte in serios.
Ce alegi daca vrei sa tii masina 7–8 ani?
Atunci poate conta mai mult:
- costul total al finantarii;
- dobanda;
- posibilitatea rambursarii anticipate.
Flexibilitatea la vanzare devine mai putin importanta
Ce alegi daca nu ai avans?
Cauta produse care permit avans redus sau zero.
Dar compara foarte atent costul total.
Nu considera:
avans 0
ca avantaj absolut.
Uneori un avans mic poate reduce suficient rata si dobanda incat sa fie mai eficient.
Ce alegi daca ai jumatate din suma?
Aici poate fi interesant un credit mai mic.
Masina:
15.000 euro.
Ai:
8.000 euro.
In loc sa finantezi:
15.000 euro,
poti finanta:
7.000 euro
si reduce semnificativ costul.
Dar nu cheltui toate economiile.
Pastreaza o rezerva.
Ce alegi pentru masina de 5.000 euro?
Un leasing poate sa nu fie cea mai practica varianta sau masina poate sa nu indeplineasca anumite criterii ale finantatorului.
Creditul de nevoi personale poate fi mai flexibil.
Dar la o suma mica merita sa compari si:
cat ajungi sa platesti efectiv pentru o masina veche dupa dobanda.
Ce alegi pentru masina de 20.000–30.000 euro?
Aici diferentele financiare devin importante.
Chiar si cateva puncte procentuale sau comisioane pot insemna sume mari.
Cere minimum cateva variante si compara:
suma totala de plata.
Credit pentru masina SH sau economisesti?
Daca masina actuala functioneaza si nu ai nevoie urgent de alta, economisirea poate reduce costul finantarii.
Dar poate exista si o nevoie reala:
- naveta;
- familie;
- loc de munca.
Finantarea este un instrument.
Trebuie sa iti rezolve problema fara sa iti destabilizeze bugetul.
Ce venit este suficient pentru rata auto?
Nu exista o cifra universala.
Exemplu:
Venit 6.000 lei.
Rata 2.500 lei.
Poate fi aprobata sau nu in functie de situatie.
Dar mai important:
mai poti sustine:
- chirie/rata locuinta;
- facturi;
- mancare;
- benzina;
- RCA;
- reparatii?
Aprobarea bancii nu este acelasi lucru cu confortul financiar.
Fa un test inainte de credit
Daca viitoarea rata va fi:
1.800 lei,
pune timp de 2–3 luni:
1.800 lei/luna
deoparte.
Vezi cum traiesti fara acei bani.
Daca bugetul devine foarte tensionat, masina este probabil prea scumpa.
Greseli frecvente cand finantezi o masina SH
Alegi dupa rata cea mai mica
Ignori durata.
Te uiti doar la dobanda
Ignori DAE.
Nu calculezi suma totala
Cea mai importanta cifra.
Ignori CASCO
Poate modifica serios costul.
Pui toti banii in avans
Ramai fara rezerva.
Finantezi masina prea mult timp
Masina imbatraneste, creditul ramane.
Nu citesti rambursarea anticipata
Poate conta mai tarziu.
Nu verifici cine este proprietarul
Important mai ales la leasing.
Cumperi masina mai scumpa doar pentru ca „te incadrezi”
Eligibilitatea nu este bugetul tau.
Checklist pentru compararea finantarii
Inainte sa semnezi, noteaza:
- pret masina;
- avans;
- suma finantata;
- rata lunara;
- perioada;
- dobanda;
- DAE;
- comision analiza;
- comision administrare;
- asigurari obligatorii;
- CASCO;
- valoare reziduala;
- suma totala de plata;
- conditii rambursare anticipata;
- conditii vanzare masina;
- cine este proprietar;
- penalitati.
Daca nu intelegi una dintre cifre:
intreaba inainte de semnare.
Cum privim noi la Zoom Automobile finantarea unei masini SH
Din discutiile cu clientii nostri am observat ca prima intrebare este foarte des:
„Cat vine rata?”
Este firesc.
Dar o rata mica nu inseamna automat o finantare buna.
La o masina SH trebuie sa ramana loc in buget si pentru:
- RCA;
- combustibil;
- revizii;
- consumabile.
De aceea o masina de:
15.000 euro
cu rata pe care abia o poti sustine poate fi o alegere mai slaba decat una de:
12.000 euro
pe care o poti intretine fara stres.
Finantarea la Zoom Automobile
Pentru modelele eligibile, Zoom Automobile ofera posibilitatea achizitiei in rate fara avans, in functie de eligibilitatea si conditiile finantatorului, alaturi de avantajele aplicabile ofertei respective.
Important este ca:
fara avans nu inseamna fara analiza financiara si nu inseamna automat cel mai mic cost total.
Clientul trebuie sa compare:
- rata;
- perioada;
- DAE;
- totalul de plata;
si sa aleaga varianta sustenabila pentru bugetul sau.
Un exemplu practic
Ai doua masini.
Masina A
16.000 euro.
Rata este:
1.900 lei.
Masina B
13.000 euro.
Rata:
1.500 lei.
Poate iti permiti ambele.
Dar cei:
400 lei/luna
diferenta inseamna:
4.800 lei/an.
In trei ani:
14.400 lei.
Intrebarea devine:
Masina A iti ofera suficient de mult in plus pentru a justifica diferenta?
Asa trebuie analizata finantarea.
Ce alegi daca vrei maximum de flexibilitate?
Creditul de nevoi personale poate merita analizat primul.
Mai ales daca:
- vrei sa cumperi de la persoana fizica;
- vrei libertate la vanzare;
- nu vrei ca masina sa fie centrul structurii de finantare.
Dar compara DAE.
Ce alegi daca vrei produs dedicat masinii?
Analizeaza creditul auto.
Poate avea conditii competitive si proces simplu.
Dar verifica:
- garantii;
- CASCO;
- restrictii;
- avans.
Ce alegi daca leasingul are oferta foarte buna?
Analizeaza-l.
Dar nu uita:
- masina nu este a ta in timpul contractului;
- exista valoare reziduala;
- iesirea poate fi mai putin flexibila.
Daca aceste lucruri nu te deranjeaza si costul total este bun, leasingul poate fi potrivit.
Nu exista castigator universal
Aceasta este ideea principala.
Nu poti spune:
leasingul este mereu mai bun.
Sau:
creditul auto este cel mai ieftin.
Sau:
nevoi personale este intotdeauna mai simplu si mai scump.
Ofertele financiare se schimba.
Profilul clientului se schimba.
Masina se schimba.
Compara ofertele din acel moment.
Formula simpla de decizie
Pentru fiecare oferta calculeaza:
Avans + toate ratele + valoarea reziduala + comisioanele + costurile obligatorii = costul total relevant pentru tine.
Apoi verifica:
Cat de liber sunt sa vand masina sau sa inchid finantarea?
Abia dupa aceea decide.
Nu invers.
Ce este mai avantajos pentru o masina SH: credit auto, leasing sau credit de nevoi personale?
Nu exista o varianta universal mai avantajoasa. Creditul auto poate avea conditii dedicate achizitiei, leasingul are o structura in care finantatorul ramane proprietarul masinii, iar creditul de nevoi personale poate oferi mai multa flexibilitate. Compara DAE, avansul, costul total, asigurarile si conditiile de iesire.
Care este diferenta principala dintre leasing si credit?
La leasing, finantatorul este proprietarul masinii pe durata contractului, iar utilizatorul are dreptul de folosinta si optiunile stabilite contractual la final. La un credit, finantarea este structurata diferit, iar regimul proprietatii si al garantiilor trebuie verificat in contractul respectiv.
Ce este mai important, dobanda sau DAE?
Pentru compararea creditelor, DAE este de regula mai relevanta deoarece reflecta costurile creditului intr-o forma standardizata mai completa decat dobanda nominala. Totusi, verifica si suma totala de plata. Doua credite cu dobanzi apropiate pot avea costuri totale diferite.
Pot cumpara o masina SH de la persoana fizica prin credit de nevoi personale?
In principiu, aceasta este una dintre situatiile in care creditul de nevoi personale poate oferi flexibilitate, deoarece imprumutul nu este neaparat legat direct de un anumit autoturism. Trebuie insa sa respecti conditiile creditorului si sa te asiguri ca tranzactia auto este efectuata corect.
Pot vinde masina daca inca platesc creditul?
Depinde de produs. La un credit de nevoi personale fara garantie asupra masinii poate exista mai multa flexibilitate. La un credit auto trebuie verificat daca exista sarcini sau restrictii. In leasing nu esti proprietarul masinii pe durata contractului, deci vanzarea necesita rezolvarea relatiei cu finantatorul.
Leasingul necesita avans?
Multe produse de leasing presupun un avans, dar conditiile difera intre finantatori si pot varia in timp. Nu compara doar procentul de avans. Verifica rata, valoarea reziduala, asigurarile, comisioanele si suma totala necesara pentru a deveni proprietar.
Ce inseamna valoarea reziduala la leasing?
Este valoarea stabilita contractual pentru transferul proprietatii la finalul leasingului, conform structurii contractului. O rata lunara mai mica poate veni impreuna cu o valoare reziduala mai mare. De aceea trebuie calculat costul complet, nu doar ratele lunare.
Este obligatoriu CASCO daca iau masina in rate?
Nu exista o regula unica pentru toate produsele de finantare. Finantatorul poate impune CASCO prin contract, mai ales atunci cand masina este bunul finantat sau garantia. La leasing, asigurarea este deosebit de relevanta deoarece finantatorul este proprietar. Verifica oferta concreta.
Pot rambursa anticipat un credit auto sau de nevoi personale?
Creditele de consum beneficiaza de reguli privind rambursarea anticipata. Pentru anumite credite cu dobanda fixa, compensatia creditorului este limitata de OUG 50/2010 la maximum 1% sau 0,5% din suma rambursata anticipat, in functie de perioada ramasa. Conditiile exacte trebuie verificate in contract.
Este mai bine sa aleg finantare fara avans?
Nu automat. Avansul zero iti permite sa pastrezi economiile, dar inseamna ca finantezi o suma mai mare. Acest lucru poate creste rata si costul total. Compara o varianta fara avans cu una in care platesti un avans rezonabil, dar pastrezi si o rezerva financiara.
Cat timp ar trebui sa finantez o masina second hand?
Ideal este sa alegi o perioada pe care o poti sustine confortabil fara sa extinzi creditul inutil. O perioada mai lunga scade rata, dar poate creste costul total, iar masina continua sa imbatraneasca. Pentru o masina SH veche, un credit foarte lung poate fi dificil de justificat economic.
La ce trebuie sa ma uit prima data intr-o oferta de finantare?
Uita-te la pretul masinii, avans, suma finantata, DAE, rata, durata, suma totala de plata, comisioane, asigurari obligatorii, valoarea reziduala si conditiile de rambursare anticipata. Rata lunara trebuie analizata abia impreuna cu toate aceste informatii.-