
Vrei sa cumperi o masina in rate si prima intrebare este:
Ce salariu trebuie sa am ca sa ma incadrez?
Raspunsul corect este:
nu exista un salariu minim universal valabil pentru orice masina si orice finantare.
Poti avea un salariu de 4.000 lei si sa te incadrezi pentru o anumita masina.
Poti avea 7.000 lei si sa nu te incadrezi pentru alta.
De ce?
Pentru ca finantatorul nu se uita doar la salariu.
Conteaza:
- pretul masinii;
- suma pe care vrei sa o finantezi;
- avansul;
- perioada;
- rata lunara rezultata;
- celelalte rate pe care le ai;
- cardurile de credit;
- overdraft-ul;
- venitul eligibil;
- vechimea si stabilitatea veniturilor;
- istoricul de plata;
- politica finantatorului.
De aceea intrebarea mai buna nu este:
„Ce salariu imi trebuie pentru o masina in rate?”
Ci:
„Ce rata imi permit si pentru ce suma de finantare ma incadrez cu venitul meu?”
Ce salariu trebuie sa ai pentru o masina in rate?
Nu exista o suma fixa.
Finantatorul calculeaza in principal daca noua rata, impreuna cu obligatiile tale existente, poate fi sustinuta din venitul net eligibil.
In Romania, regulile privind creditarea prevad in general un grad total maxim de indatorare de 40% din veniturile nete luate in calcul, existand anumite exceptii prevazute de regulament.
Simplificat:
daca ai venit net de:
5.000 lei
40% inseamna:
2.000 lei.
Dar asta nu inseamna automat ca vei primi o rata auto de 2.000 lei.
Daca mai ai:
- credit ipotecar;
- rata la telefon;
- credit de nevoi personale;
- card de credit;
- overdraft;
aceste obligatii pot reduce suma disponibila pentru noua finantare.
Cum se calculeaza gradul de indatorare?
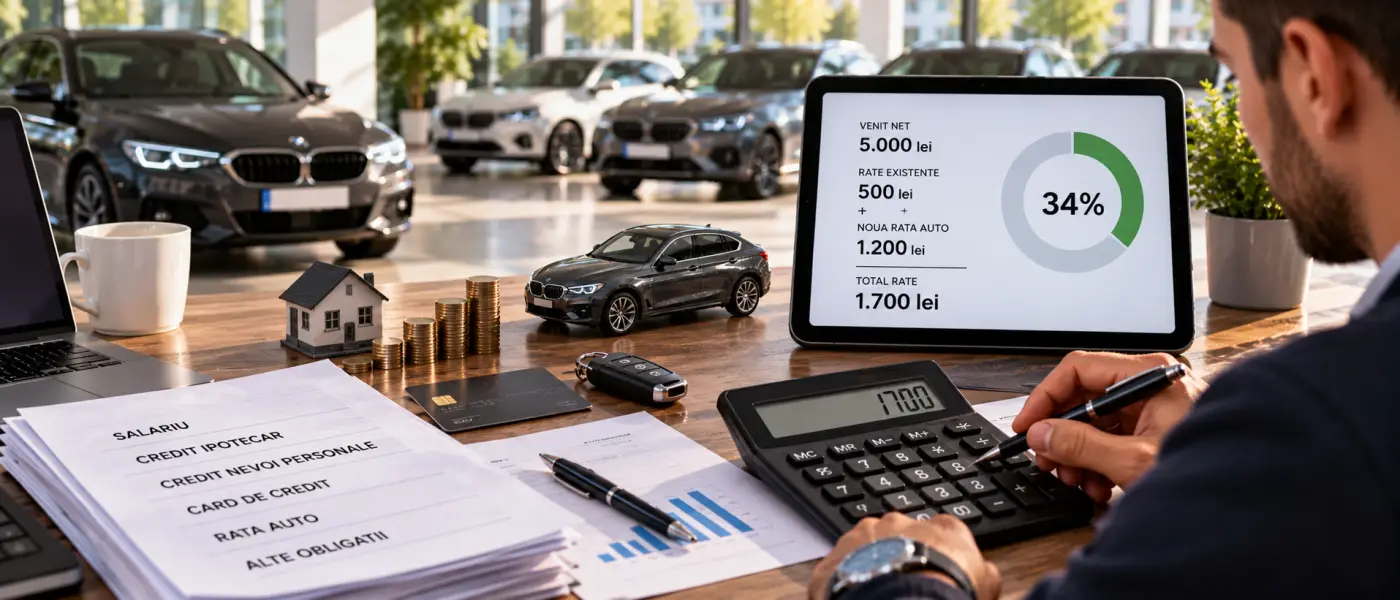
Gradul total de indatorare reprezinta raportul dintre obligatiile lunare de plata din credite sau alte finantari rambursabile si veniturile nete lunare eligibile luate in calcul de finantator.
Formula simplificata este:
Total rate lunare ÷ venit net × 100
Exemplu:
Venit net:
5.000 lei
Rate existente:
500 lei
Noua rata auto:
1.200 lei
Total rate:
1.700 lei
Grad aproximativ:
34%.
In principiu, acest exemplu se afla sub pragul general de 40%.
Dar aprobarea finala depinde in continuare de finantator.
Daca ai salariu 3.000 lei, poti lua masina in rate?
Este posibil, dar suma finantata va fi de regula mai mica.
Daca nu ai alte rate si aplicam strict un exemplu matematic de 40%:
venit:
3.000 lei
40%:
1.200 lei.
Asta nu inseamna ca finantatorul iti va permite automat o rata de 1.200 lei.
Poate folosi:
- propriile criterii de risc;
- un venit eligibil ajustat;
- alte limite interne.
In plus, o rata de 1.200 lei la un venit de 3.000 lei poate fi foarte grea in viata reala.
Mai ramai cu:
1.800 lei
pentru:
- locuinta;
- mancare;
- utilitati;
- combustibil;
- RCA;
- reparatii;
- restul cheltuielilor.
Eligibil nu inseamna neaparat confortabil.
Salariu 4.000 lei: ce masina poti lua?
Nu putem spune:
„cu 4.000 lei poti lua masina de 15.000 euro.”
Pentru ca depinde de:
- avans;
- perioada;
- costul finantarii;
- celelalte rate.
Exemplu simplificat:
venit net:
4.000 lei
fara alte obligatii.
40%:
1.600 lei.
Daca ai deja o rata de:
600 lei,
raman aproximativ:
1.000 lei
in zona de calcul pentru o noua rata, inainte de aplicarea criteriilor proprii ale finantatorului.
Masina eligibila va depinde de ce suma poate fi finantata cu acea rata.
Salariu 5.000 lei
La venit de:
5.000 lei,
40% inseamna matematic:
2.000 lei.
Daca nu ai alte credite, ai o capacitate teoretica mai mare.
Dar eu nu as recomanda sa construiesti bugetul astfel incat:
40% din salariu sa mearga doar pe masina.
Masina mai costa lunar:
- benzina/motorina;
- asigurare;
- revizii;
- parcare;
- anvelope.
Daca rata este:
2.000 lei,
costul real lunar al masinii poate trece usor de:
2.500–3.000 lei,
in functie de utilizare.
Salariu 6.000 lei
Venit net:
6.000 lei.
40%:
2.400 lei.
Daca ai:
800 lei
alte rate,
ramane teoretic:
1.600 lei
pentru alte obligatii de credit, inainte de analiza efectiva a creditorului.
Cu un avans mai mare sau perioada mai lunga, suma finantata poate creste.
Dar perioada lunga creste de regula costul total.
Salariu 7.000 lei
Venit:
7.000 lei.
40%:
2.800 lei.
Daca nu ai alte rate, poti avea acces la o finantare mai mare.
Dar nu inseamna ca trebuie sa folosesti intreaga capacitate.
Daca o masina mai ieftina iti rezolva nevoia cu o rata de:
1.500 lei,
diferenta de:
1.300 lei/luna
poate ramane pentru:
- economii;
- concedii;
- reparatii;
- rambursari anticipate.
Salariu 10.000 lei
La venit de:
10.000 lei,
pragul matematic de 40% este:
4.000 lei.
Dar si aici:
nu inseamna ca 4.000 lei este rata recomandata.
Daca ai:
- credit ipotecar;
- carduri;
- alte rate;
capacitatea scade.
Si poate fi complet inutil sa cumperi o masina cu rata de 4.000 lei daca nevoia ta poate fi rezolvata cu una de 2.000 lei.
Cat ar trebui sa fie rata auto raportat la salariu?
Exista o diferenta intre:
cat iti aproba finantatorul
si
cat este sanatos pentru bugetul tau.
Personal, pentru planificarea bugetului, as evita sa folosesti intreaga limita de indatorare doar pentru masina.
Exemplu:
salariu:
6.000 lei.
Rata:
2.400 lei.
Pe hartie poate parea posibil.
Dar adauga:
combustibil:
700 lei
RCA calculat lunar:
150 lei
revizii si reparatii puse deoparte:
300 lei
parcare/spalatorie:
150 lei.
Masina te costa deja aproximativ:
3.700 lei/luna.
Mai mult de jumatate din venit.
Trebuie sa te intrebi daca asta este sustenabil.
Masina nu costa doar rata
Aceasta este cea mai importanta idee din articol.
Oamenii intreaba:
„Imi permit rata de 1.500 lei?”
Dar costul real poate fi:
Rata:
1.500 lei
Combustibil:
600 lei
RCA:
150 lei/luna echivalent
Revizie si reparatii:
250 lei/luna puse deoparte
Anvelope:
100 lei/luna echivalent
Parcare:
150 lei
Total:
2.750 lei/luna.
De aceea salariul necesar trebuie analizat dupa:
costul total al masinii.
Ce salariu ai nevoie pentru o masina de 10.000 euro?
Nu exista o cifra fixa.
Sa presupunem:
pret masina:
50.000 lei.
Ai avans:
10.000 lei.
Finantezi:
40.000 lei.
Rata finala depinde de:
- perioada;
- DAE;
- produs.
Daca rata ar fi, pur exemplificativ:
1.000 lei,
un venit de:
4.000 lei
poate arata diferit fata de acelasi venit cu alte rate de:
800 lei.
De aceea pretul masinii nu se poate transforma direct intr-un salariu necesar.
Masina de 15.000 euro
Pret:
aproximativ 75.000 lei.
Daca finantezi toata suma, rata va fi semnificativ mai mare decat daca pui:
20.000–30.000 lei avans.
Un client cu salariu mai mic, dar avans mare, se poate incadra mai usor decat un client cu salariu mai mare care vrea:
0 avans.
Masina de 20.000 euro
Aici trebuie analizata foarte atent perioada de finantare.
Cu cat suma este mai mare:
- creste rata;
- creste costul total;
- creste presiunea asupra bugetului.
Nu cumpara o masina de 20.000 euro doar pentru ca:
„sistemul spune ca ma incadrez.”
Intreaba:
„Cat din venitul meu va consuma masina lunar?”
Avansul poate reduce salariul necesar?
Indirect, da.
Un avans mai mare reduce suma finantata.
Exemplu:
masina:
80.000 lei.
Fara avans
Finantezi:
80.000 lei.
Avans 30.000 lei
Finantezi:
50.000 lei.
A doua varianta va avea, in general, o rata mai mica daca restul conditiilor sunt similare.
Astfel, incadrarea poate deveni mai usoara.
Fara avans
Finantarea fara avans este atractiva pentru ca nu trebuie sa folosesti economiile imediat.
Dar inseamna:
suma finantata mai mare.
De aceea, la acelasi salariu, o masina poate fi eligibila:
cu avans
si sa nu fie eligibila:
fara avans.
Avans mare sau rezerva financiara?
Nu da toti banii ca avans.
Daca ai:
20.000 lei economii,
nu pune neaparat:
20.000 lei avans
si ramai cu zero.
O masina SH poate avea nevoie dupa cumparare de:
- revizie;
- RCA;
- anvelope;
- consumabile.
Mai bine poate fi:
15.000 lei avans
si
5.000 lei rezerva.
Celelalte rate conteaza enorm
Exemplu:
Client A
Salariu:
5.000 lei.
Alte rate:
Client B
Salariu:
7.000 lei.
Alte rate:
2.300 lei.
Clientul A poate avea o capacitate mai buna pentru o noua rata decat ai presupune doar comparand salariile.
De aceea:
salariul brut sau net singur nu decide.
Cardul de credit conteaza?
Da.
Regulamentul privind gradul de indatorare prevede ca, pentru facilitatile revolving, creditorul trebuie sa ia in calcul o obligatie lunara de cel putin 3% din plafonul facilitatii, conform propriilor reglementari.
Exemplu:
ai card de credit cu limita:
10.000 lei.
Chiar daca nu ai folosit tot plafonul, acesta poate influenta calculul indatorarii.
De aceea cardurile nefolosite pot conta atunci cand aplici pentru un nou credit.
Overdraft-ul conteaza?
Da, poate conta ca facilitate de credit.
Multi clienti spun:
„Nu am nicio rata.”
Dar au:
- overdraft;
- card de credit;
- cumparaturi in rate.
Finantatorul analizeaza imaginea completa.
Venitul net sau brut?
De regula, pentru capacitatea de rambursare intereseaza venitul net eligibil luat in calcul de finantator.
Nu salariul brut din contract.
Exemplu:
brut:
8.000 lei.
Net:
aproximativ alt nivel, in functie de situatia fiscala.
Finantatorul lucreaza cu venitul eligibil conform propriilor reguli si cadrului aplicabil.
Venitul eligibil poate fi diferit de salariul incasat?
Da.
Finantatorul poate sa nu ia in calcul in proportie de 100% toate tipurile de venit.
Exemple:
- bonusuri;
- comisioane;
- ore suplimentare;
- venituri variabile.
Unele pot fi:
- luate integral;
- mediate;
- luate partial;
- neacceptate.
Depinde de politica institutiei.
Tichetele de masa conteaza?
Pot fi tratate diferit de finantatori.
Nu presupune automat ca:
salariu 4.000 lei + tichete 800 lei
inseamna venit eligibil 4.800 lei.
Trebuie verificat produsul concret.
Bonusurile conteaza?
Pot conta daca sunt:
- recurente;
- documentate;
- acceptate de creditor.
Un bonus unic mare nu are aceeasi valoare pentru analiza precum un salariu lunar stabil.
Venit din chirii
Poate fi acceptat de anumiti finantatori daca este:
- documentat;
- fiscalizat;
- stabil.
Pot fi necesare documente suplimentare.
Dividende
Pot fi acceptate de anumiti creditori, dar analiza poate fi diferita.
Pot conta:
- istoricul;
- frecventa;
- documentele firmei.
Nu toate institutiile trateaza dividendele identic.
PFA
Daca esti PFA, venitul poate fi analizat diferit fata de salariu.
Pot conta:
- vechimea activitatii;
- declaratiile fiscale;
- venitul net;
- stabilitatea activitatii.
Procesul poate necesita mai multe documente.
Salariu din strainatate
Anumiti finantatori il pot accepta.
Altii nu.
Pot fi necesare:
- contract;
- extrase;
- documente fiscale;
- traduceri.
Nu exista un prag universal.
Pensia poate fi folosita?
Da, anumiti finantatori accepta venitul din pensie.
Conteaza:
- valoarea;
- varsta;
- durata finantarii;
- politica institutiei.
Vechimea la locul de munca
Salariul nu este singurul criteriu.
Finantatorul poate dori stabilitate.
Un client cu:
6.000 lei salariu
dar aflat in prima luna la noul loc de munca poate fi evaluat diferit fata de cineva cu:
5.000 lei
si trei ani vechime.
Conditiile exacte variaza.
Perioada de proba
Poate influenta eligibilitatea.
Unele institutii pot solicita terminarea perioadei de proba.
Altele au reguli diferite.
De aceea nu exista:
salariu suficient = aprobare garantata.
Istoricul de credit
Poti avea salariu mare si totusi sa ai dificultati daca ai avut:
- restante;
- intarzieri;
- comportament slab de plata.
Finantatorul analizeaza riscul, nu doar venitul.
Biroul de Credit
Informatiile privind creditele si comportamentul de plata pot fi folosite in analiza.
Daca ai intarzieri vechi, asta nu inseamna automat ca orice cerere va fi respinsa.
Dar poate influenta decizia.
Un salariu mare garanteaza aprobarea?
Nu.
Exemplu:
salariu:
12.000 lei.
Dar:
credit ipotecar:
3.000 lei
credit nevoi personale:
1.200 lei
carduri:
expunere suplimentara.
Noua rata poate sa nu se incadreze asa usor cum ai presupune.
Un salariu mic inseamna automat refuz?
Nu.
Daca masina este ieftina, ai:
- avans;
- perioada potrivita;
- fara alte rate;
poti obtine finantare si la un venit mai redus, daca indeplinesti conditiile finantatorului.
Codebitor
In anumite produse poate exista posibilitatea unui codebitor.
Veniturile pot fi analizate impreuna conform regulilor creditorului.
Asta poate creste capacitatea de finantare.
Dar si codebitorul isi asuma o obligatie financiara reala.
Nu este doar:
„punem inca un salariu in dosar.”
Sot si sotie
In functie de produs, veniturile familiei pot putea fi analizate impreuna.
Dar nu toate finantarile functioneaza identic.
Intrebati finantatorul.
Ce salariu iti trebuie pentru o rata de 1.000 lei?
Daca nu ai alte obligatii si folosim strict pragul general de 40% ca reper matematic:
1.000 ÷ 0,40 =
2.500 lei.
Dar acesta este doar un calcul teoretic.
Nu inseamna ca un client cu 2.500 lei salariu va fi automat aprobat pentru o rata de 1.000 lei.
Finantatorul poate aplica:
- alte criterii;
- venit minim;
- ajustari;
- limite interne.
In plus, o rata de 1.000 lei la 2.500 lei salariu poate fi dificil de sustinut.
Rata de 1.500 lei
Teoretic:
1.500 ÷ 0,40 =
3.750 lei venit net.
Daca nu exista alte obligatii.
Dar pentru un buget sanatos, poate fi util sa ai un venit mai mare decat minimul matematic.
Rata de 2.000 lei
Calcul strict:
2.000 ÷ 0,40 =
5.000 lei.
Fara alte rate.
Dar daca ai:
500 lei
alta obligatie,
totalul devine:
2.500 lei.
Pentru un grad de 40%:
venitul ar trebui sa fie matematic:
6.250 lei.
Acesta este motivul pentru care celelalte credite conteaza atat de mult.
Rata de 2.500 lei
Teoretic, fara alte obligatii:
2.500 ÷ 0,40 =
6.250 lei venit net.
Din nou:
este doar reper de calcul.
Nu o garantie de aprobare si nici o recomandare ca cineva cu 6.250 lei ar trebui sa isi asume o rata de 2.500 lei.
Cat din salariu ar trebui sa cheltui pe masina?
Pentru bugetul personal, eu as calcula separat de limita creditorului.
Exemplu:
salariu:
6.000 lei.
In loc sa intrebi:
„Pot avea rata de 2.400?”
intreaba:
„Daca rata este 1.500 lei, mai pot economisi si trai normal?”
Acesta este criteriul real.
Un exercitiu simplu
Inainte sa cumperi masina:
stabileste rata estimata.
Sa spunem:
1.500 lei.
Timp de doua-trei luni, pune:
1.500 lei
deoparte in ziua salariului.
Daca la sfarsitul fiecarei luni esti:
- fara bani;
- folosesti cardul de credit;
- renunti la facturi;
rata este probabil prea mare.
Daca bugetul ramane confortabil:
esti mai aproape de o decizie buna.
Nu uita de combustibil
Daca faci:
1.500 km/luna
si masina consuma:
8 l/100 km,
folosesti:
120 litri/luna.
Combustibilul poate deveni unul dintre cele mai mari costuri dupa rata.
Nu il ignora.
RCA
Pentru un sofer tanar sau fara bonus bun, RCA poate fi o suma importanta.
Inainte sa alegi masina:
fa o simulare.
Un motor sau profil diferit poate schimba costul.
CASCO
Daca finantarea solicita CASCO sau vrei tu protectie suplimentara, include costul.
Nu calcula:
rata 1.500 lei
si uita ca mai ai:
CASCO anual.
Reviziile
Masina trebuie intretinuta chiar daca este in rate.
Trebuie sa ai bani pentru:
- ulei;
- filtre;
- frane;
- anvelope.
O rata pe care abia o platesti poate duce la amanarea mentenantei.
Asta este o reteta pentru probleme.
Masina SH necesita o rezerva
As pastra o rezerva financiara pentru:
- reparatii;
- consumabile;
- urgente.
Chiar daca masina are garantie, nu orice cheltuiala de intretinere este acoperita.
Ce salariu pentru prima masina in rate?
Daca esti la inceput de cariera, as fi mai conservator.
Exemplu:
salariu:
4.500 lei.
Nu as alege automat cea mai scumpa masina pentru care sistemul imi permite o rata.
O rata de:
800–1.000 lei
poate lasa mult mai mult spatiu pentru:
- combustibil;
- RCA;
- economii.
Prima masina nu trebuie sa consume tot salariul.
Masina de familie in rate
Daca exista:
- doua venituri;
- copii;
- cheltuieli fixe;
trebuie analizat bugetul familiei.
O rata aparent rezonabila raportata la venitul total poate deveni dificila daca:
- unul dintre venituri scade;
- apare o cheltuiala medicala;
- cresc costurile locuintei.
Pastreaza o marja.
Finantare fara avans la Zoom Automobile
Pentru masinile eligibile, la Zoom Automobile exista posibilitatea achizitiei in rate fara avans, in functie de eligibilitate si de conditiile partenerului financiar.
Asta nu inseamna ca exista un salariu fix universal precum:
„minimum 3.500 lei.”
Analiza tine cont de:
- venit;
- vechime;
- alte obligatii;
- suma solicitata;
- perioada.
Din discutiile cu clientii nostri, cea mai utila abordare este sa pornim de la:
cat castigi + ce rate ai + ce buget lunar vrei sa aloci.
Apoi poate fi cautata masina potrivita.
Un client cu salariu mai mare nu trebuie impins spre masina mai scumpa
Sa spunem ca te incadrezi pentru:
20.000 euro.
Dar masina care iti place si iti rezolva nevoile costa:
13.000 euro.
Nu exista niciun motiv sa cheltui:
20.000
doar pentru ca:
„ma aproba.”
Finantarea este o limita maxima.
Nu o tinta.
Cum alegi masina dupa salariu?
O metoda simpla:
Pasul 1
Calculeaza venitul net lunar.
Pasul 2
Scade:
- rate;
- chirie/ipoteca;
- utilitati;
- cheltuieli recurente.
Pasul 3
Stabileste cat vrei sa economisesti lunar.
Pasul 4
Estimeaza costurile masinii fara rata:
- combustibil;
- RCA;
- mentenanta.
Pasul 5
Vezi ce rata ramane confortabila.
Abia dupa aceea alegi pretul masinii.
Exemplu practic: salariu 5.000 lei
Cheltuieli fixe:
2.000 lei.
Economii dorite:
500 lei.
Cost masina fara rata:
700 lei.
Ramane:
1.800 lei.
Teoretic ai putea spune:
rata 1.800 lei.
Dar ai ramane fara nicio marja.
Poate mai sanatos este:
rata:
1.000–1.200 lei.
Si pastrezi:
600–800 lei
buffer.
Exemplu: salariu 7.000 lei
Cheltuieli:
2.500 lei.
Economii:
1.000 lei.
Costuri auto fara rata:
800 lei.
Ramane:
2.700 lei.
O rata de:
1.500–1.800 lei
poate lasa o marja mai buna decat una de:
2.700 lei.
Nu trebuie sa folosesti fiecare leu disponibil.
Exemplu: cuplu cu doua venituri
Venit total:
10.000 lei.
Cheltuieli familie:
5.000 lei.
Economii:
1.500 lei.
Costuri auto:
1.000 lei.
Raman:
2.500 lei.
Acesta poate fi un buget realist pentru rata.
Dar daca veniturile sunt sezoniere sau unul dintre ele este instabil, poti alege o suma mai mica.
Perioada poate schimba salariul necesar
Aceeasi suma finantata pe:
3 ani
are rata mai mare decat pe:
5 ani.
Prin urmare, te poti incadra pe cinci ani si nu pe trei.
Dar vei plati, in general:
mai mult timp
si potential un cost total mai mare.
Nu lungi perioada doar pentru a lua o masina prea scumpa.
Ce inseamna daca nu te incadrezi?
Nu inseamna automat:
nu poti cumpara masina in rate.
Poate exista o alta structura:
- masina mai ieftina;
- avans mai mare;
- perioada diferita;
- suma finantata mai mica.
Important este sa nu falsifici venitul si sa nu fortezi un buget care nu functioneaza.
Greseli frecvente
Intrebi doar salariul minim necesar
Fara sa mentionezi celelalte rate.
Consideri limita de 40% buget recomandat
Este o limita de creditare, nu un obiectiv personal.
Alegi masina dupa suma maxima aprobata
Poti supraevalua bugetul.
Uiti de cardurile de credit
Pot influenta indatorarea.
Nu calculezi combustibilul
Masina nu merge doar cu rata.
Dai toti banii avans
Ramai fara rezerva.
Alegi perioada foarte lunga
Doar ca rata sa para mica.
Crezi ca salariul mare garanteaza aprobarea
Nu.
Checklist inainte de a solicita finantarea
Noteaza:
- salariul net;
- alte venituri eligibile;
- rata ipotecara;
- credite de consum;
- carduri de credit;
- overdraft;
- suma disponibila pentru avans;
- rata maxima confortabila;
- bugetul pentru combustibil;
- RCA;
- mentenanta.
Apoi cere:
simularea.
Nu invers.
Ce informatii sa dai parcului pentru o simulare utila?
Spune corect:
- venitul net;
- vechimea la job;
- daca ai alte rate;
- avansul;
- pretul masinii;
- perioada dorita.
Cu cat informatiile sunt mai exacte, cu atat simularea este mai relevanta.
Cum privim noi la Zoom Automobile salariul necesar pentru rate?
Din experienta noastra la Zoom Automobile, doua persoane cu acelasi salariu pot primi rezultate complet diferite.
Exemplu:
amandoi au:
5.000 lei net.
Primul:
- fara credite;
- vechime stabila;
- avans.
Al doilea:
- credit ipotecar;
- card;
- overdraft.
Nu au aceeasi capacitate de finantare.
De aceea evitam raspunsul:
„Ai nevoie de salariu minim X.”
Mai corect este:
„Facem simularea pentru situatia ta.”
Pentru masinile eligibile exista posibilitatea achizitiei in rate fara avans, in functie de analiza partenerului financiar.
Ce trebuie sa retii
Nu exista salariul perfect pentru o masina in rate.
Exista:
o rata potrivita pentru venitul si obligatiile tale.
Regula generala privind gradul total de indatorare este de maximum 40% pentru creditele acoperite de cadrul aplicabil, existand exceptii prevazute de regulament.
Dar pentru tine, limita confortabila poate fi mult mai jos.
Daca banca spune:
„te incadrezi la 2.500 lei rata”
iar tu te simti confortabil la:
1.500 lei,
atunci:
1.500 lei este bugetul tau.
Nu 2.500.
Masina potrivita este cea pe care o poti:
- cumpara;
- alimenta;
- intretine;
- repara;
fara ca fiecare luna sa devina o lupta cu rata.
Ce salariu trebuie sa ai pentru o masina in rate?
Nu exista un salariu minim universal. Finantatorul analizeaza venitul net eligibil, ratele existente, suma solicitata, perioada si istoricul financiar. Gradul total de indatorare are, in general, o limita maxima de 40%, cu exceptiile prevazute de reglementari.
Pot lua o masina in rate cu salariu de 3.000 lei?
Este posibil pentru o suma de finantare suficient de mica si daca indeplinesti criteriile creditorului. Celelalte rate, avansul si perioada conteaza foarte mult. Nu presupune ca un anumit salariu garanteaza aprobarea. Cere o simulare pentru situatia ta concreta.
Pot lua masina in rate cu salariu minim?
Depinde de valoarea venitului eligibil la momentul cererii, de suma finantata si de celelalte obligatii. Finantatorii pot avea si criterii interne privind venitul minim, vechimea si tipul contractului. De aceea nu exista un raspuns valabil pentru toate institutiile.
Ce rata pot avea la salariu de 5.000 lei?
Matematic, 40% din 5.000 lei inseamna 2.000 lei, dar din aceasta capacitate trebuie luate in calcul si celelalte obligatii de credit. In plus, 2.000 lei nu reprezinta automat o rata recomandata sau aprobata. Bugetul personal poate cere o rata mult mai mica.
Alte rate imi reduc suma pentru masina?
Da. Gradul de indatorare ia in calcul obligatiile lunare existente din credite si alte finantari. Un credit ipotecar, un credit de nevoi personale sau facilitati revolving pot reduce capacitatea disponibila pentru noua rata.
Cardul de credit conteaza daca nu il folosesc?
Poate conta. Pentru facilitatile revolving, reglementarea prevede ca creditorul ia in calcul o obligatie lunara care nu poate fi mai mica de 3% din plafon, conform propriilor reguli de creditare. De aceea o limita mare de card poate influenta incadrarea.
Avansul ma ajuta sa ma incadrez?
Da, de regula un avans reduce suma pe care trebuie sa o finantezi si implicit rata. O masina pentru care nu te incadrezi fara avans poate deveni accesibila cu o contributie initiala mai mare. Pastreaza totusi si o rezerva pentru cheltuielile de dupa achizitie.
Daca am salariu mare sunt sigur ca primesc finantare?
Nu. Conteaza gradul de indatorare, istoricul de credit, venitul eligibil, stabilitatea veniturilor si criteriile finantatorului. O persoana cu salariu mare, dar cu mai multe credite existente, poate avea o capacitate mai mica decat pare.
Pot lua masina in rate daca sunt in perioada de proba?
Depinde de finantator. Unele institutii pot solicita o anumita vechime sau iesirea din perioada de proba, altele pot avea criterii diferite. Salariul singur nu este suficient pentru aprobarea finantarii.
Pot folosi veniturile sotului sau sotiei?
Pentru anumite produse poate exista posibilitatea unui codebitor sau a analizarii veniturilor impreuna. Conditiile difera intre finantatori. Codebitorul devine insa parte reala a obligatiei financiare, nu doar o metoda de crestere a venitului pe dosar.
Cat din salariu este bine sa mearga pe rata masinii?
Nu exista un procent universal recomandat. Limita de creditare nu trebuie confundata cu bugetul personal. Calculeaza si combustibilul, RCA, reviziile si reparatiile. O rata mai mica, care iti lasa bani pentru economii si urgente, este de multe ori mai sanatoasa.
La Zoom Automobile ce salariu trebuie sa am pentru rate?
Nu exista un salariu fix valabil pentru toti clientii. Pentru masinile eligibile, finantarea se analizeaza in functie de venit, obligatiile existente, vechime, suma solicitata si criteriile partenerului financiar. Exista posibilitatea achizitiei fara avans pentru clientii eligibili.